Exercici 2 · Economia de l'empresa 2026, convocatòria extraordinària

Text de l'enunciat
Exercici 2
L’empresa Tablet Lux, SL es dedica a la fabricació i venda de tauletes educatives per a centres de primària. A 31 de desembre de 2025, presenta la informació comptable següent (els imports estan expressats en euros):
Concepte Import
Aprovisionaments (inclou variació d’existències)
20.000 €
Despeses de personal
15.000 €
Amortització de l’immobilitzat de l’exercici
2.000 €
Altres ingressos d’explotació
50.000 €
Ingressos per vendes de tauletes
150.000 €
Despeses financeres
5.000 €
Ingressos financers
3.000 €
Altres despeses d’explotació
12.000 €
Tret automàticament del PDF oficial: les fórmules es veuen bé a la imatge.
Apartat 2.1

Text de l'enunciat
2.1. A partir de les dades de l’enunciat, elaboreu el compte de pèrdues i guanys de l’empresa Tablet Lux, SL aplicant un impost sobre beneficis del 25 %. Mostreu ordenadament i detalladament els càlculs que heu fet per a obtenir el resultat d’explotació, el benefici abans d’interessos i impostos (BAII), el benefici abans d’impostos (BAI) i el benefici net (BN).
Tret automàticament del PDF oficial: les fórmules es veuen bé a la imatge.
Mostra la solució
Solució encara no emparellada. Obre la solució oficial (PDF).
Apartat 2.2

Text de l'enunciat
2.2. L’empresa Tablet Lux, SL necessita estudiar el seu procés productiu. Sabem que, en una setmana, amb 2 màquines i 5 treballadors s’obtenen 2.800 unitats de tauletes, que es comercialitzen a 150 €/unitat. El cost de cada màquina és de 1.500 €/setmana, el de cada treballador és de 500 €/setmana i la matèria primera consumida puja a 1.000 €/setmana. Calculeu i interpreteu la productivitat del factor treball i la productivitat del factor capital.
Tret automàticament del PDF oficial: les fórmules es veuen bé a la imatge.
Mostra la solució
Solució encara no emparellada. Obre la solució oficial (PDF).
Apartat 2.3

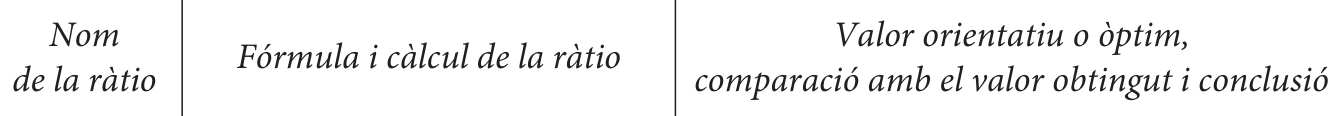
Text de l'enunciat
2.3. L’empresa Tablet Lux, SL presenta, a 31 de desembre de 2025, el balanç de situació següent:
ACTIU PATRIMONI NET I PASSIU € € € € € ACTIU NO CORRENT 319.750 PATRIMONI NET 299.750 Immobilitzat intangible* 34.750 Capital / Capital social 150.000 Aplicacions informàtiques 34.750 Reserves 38.000 Resultat de l’exercici 111.750 Immobilitzat material* 240.000 Construccions (per a l’activitat productiva)
90.000 PASSIU NO CORRENT 29.000
Instaŀlacions tècniques 70.000 Deutes a llarg termini amb entitats de crèdit
29.000
Mobiliari 30.000 Equips per a processos d’informació
50.000
Inversions financeres a llarg termini
45.000
ACTIU CORRENT 79.250 PASSIU CORRENT 70.250 Existències 10.000 Proveïdors 12.000 Comercials 10.000 Creditors per prestació de serveis
6.000
Proveïdors de l’immobilitzat 10.000 a curt termini Deutors comercials i altres 39.250 Deutes a curt termini amb 5.000 comptes a cobrar entitats de crèdit Clients 39.250 Hisenda pública creditora per conceptes fiscals
37.250
Efectiu i altres actius líquids 30.000 Bancs i institucions de crèdit 25.000 Caixa 5.000 Total actiu 399.000 Total patrimoni net i passiu 399.000
* Els comptes de l’immobilitzat es presenten amb el valor net comptable (cost d’adquisició o cost de producció menys amortització acumulada).
Nom de la ràtio Fórmula i càlcul de la ràtio Valor orientatiu o òptim, comparació amb el valor obtingut i conclusió
Liquiditat
Estructura del deute
Tret automàticament del PDF oficial: les fórmules es veuen bé a la imatge.
Mostra la solució
Solució encara no emparellada. Obre la solució oficial (PDF).